Welfare e agenda ESG
Benessere finanziario in azienda
Percorsi di educazione finanziaria consapevole per persone più serene, dipendenti più efficienti e aziende più profittevoli.
Dal 2010 · Italia e Svizzera
Chi siamo, in una frase
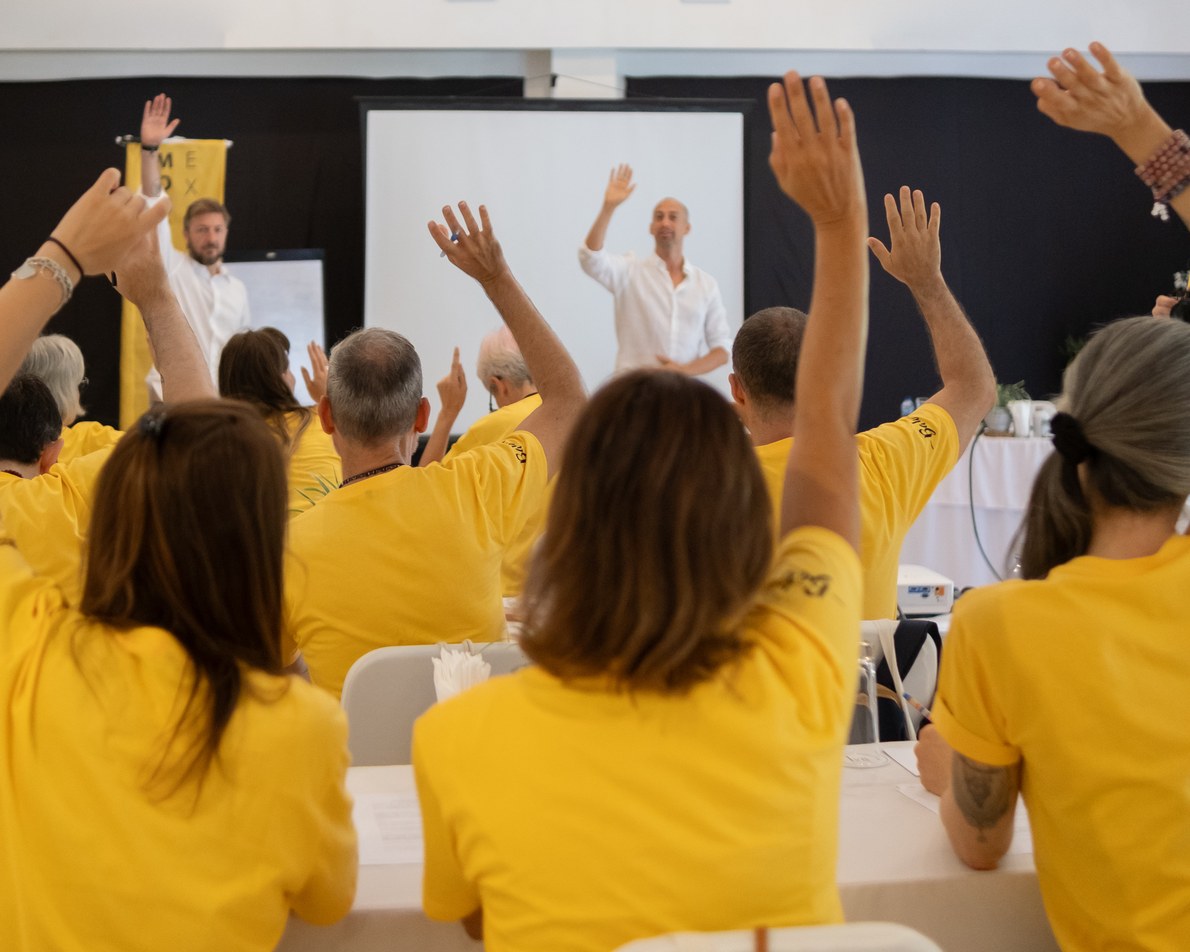
Portiamo in azienda 16 anni di educazione finanziaria indipendente.
Dati interni Moneysurfers.
La nostra community, in proporzione
Italia
Oltre 380.000 persone nella nostra community: più di tutti gli abitanti di Parma e di Rimini messi insieme.
Parma 199.450 + Rimini 150.774 abitanti = 350.224. Popolazione residente dei comuni.
Svizzera
O più dell’intera popolazione del Canton Ticino: la nostra community supera i 358.000 abitanti del cantone.
Canton Ticino: 358.000 abitanti, popolazione residente permanente.
Uno spaccato sui nostri territori
Anche dove la cultura finanziaria è più alta, la sufficienza resta lontana.
Lombardia
La regione più preparata d’Italia, ancora sotto il 60.
- 1.355+
corsisti lombardi hanno già seguito un percorso Moneysurfers: circa 1 su 4, tra quelli di cui conosciamo la provincia.
Dati interni Moneysurfers (HubSpot), settembre 2026.
- 58/100
L’indice di educazione finanziaria della Lombardia, il più alto d’Italia (media nazionale 56) ma sotto la sufficienza, fissata a 60.
Edufin Index 2025, via policymakermag.it
- 48/100
Il punteggio dei giovani lombardi (18-34 anni) sulla preparazione previdenziale: la pensione è il punto più debole.
Edufin Index 2025, via policymakermag.it
- 20,4%
della liquidità ferma sui conti correnti italiani è in Lombardia, che ospita il 16,9% dei residenti.
FABI, via fabi.it
- 63%
degli italiani tiene i soldi sul conto corrente o li spende, invece di investirli. Solo il 34% investe una parte dei risparmi.
Acri-Ipsos 2024, dato nazionale, via ilsole24ore.com
Canton Ticino
Il cantone con la gestione finanziaria più difficile della Svizzera.
- 130+
corsisti ticinesi hanno già seguito un percorso Moneysurfers. In Svizzera sono oltre 400: circa 1 su 3 vive in Ticino, che ospita il 4% della popolazione.
Dati interni Moneysurfers (HubSpot, localizzazione stimata), ottobre 2026.
- 31%
dei ticinesi è riuscito a risparmiare negli ultimi sei mesi, contro il 47% della media svizzera e il 50% della Svizzera tedesca.
YouGov per Baloise 2025, via ATS su tio.ch
- 5.590 CHF
Il salario mediano in Ticino, il più basso tra le grandi regioni svizzere: quasi 1.200 franchi al mese sotto la mediana nazionale (6.788).
UST, Rilevazione della struttura dei salari 2022, via rsi.ch
- 8%
dei ticinesi intervistati si trova in una situazione di indebitamento, contro il 2% nella Svizzera tedesca e il 3% in Romandia.
YouGov per Baloise 2025, via ATS su tio.ch
- 53%
con 1.000 franchi in più al mese li lascerebbe su un conto; solo il 32% li investirebbe.
Swiss Life 2025, dato nazionale, swisslife.ch
La nostra missione
Un’accademia libera.
Dal 2010 lavoriamo per elevare il livello di cultura finanziaria in Italia e in Svizzera: insegniamo a gestire stipendio, risparmio, previdenza e investimenti con lucidità. Non vendiamo prodotti finanziari, non percepiamo commissioni, non gestiamo patrimoni.
Intendiamo insegnare un nuovo modo di generare ricchezza, immaginandola come un fiume che, per scorrere bene, necessita sempre di due sponde: la ricchezza esteriore e quella interiore.
Un’azienda sta meglio quando le sue persone le curano entrambe.
I nostri valori
Indipendenza
Nessun prodotto da collocare, nessun conflitto d’interesse. Insegniamo strumenti, non li vendiamo.
Consapevolezza
Partiamo dal rapporto emotivo con il denaro, poi arriviamo agli strumenti. Lo chiamiamo Yoga Finanziario®.
Accessibilità
Un linguaggio chiaro, dalle basi assolute al trading speculativo: dall’operaio al dirigente, nessuno resta indietro.
Ribellione
Siamo irriverenti: ci opponiamo al meccanismo per cui, per gestire i propri soldi, si debba dipendere dalle banche o da un solo stipendio che non si sa gestire.
Il problema
Il problema non resta fuori dai cancelli dell’azienda.
Quello che si impara da soli basta per raggiungere il benessere finanziario? I dati dicono di no, in Italia come in Svizzera. E questo riguarda anche i vostri dipendenti.
Alfabetizzazione finanziaria in Italia
Le basi sono ferme.
È il punteggio degli adulti italiani nell’indagine OCSE, tra i più bassi di tutti i Paesi rilevati. La media dei Paesi OCSE partecipanti è 63.
Il punteggio medio degli adulti italiani nell’indagine Banca d’Italia. Le conoscenze di base, come inflazione, interesse composto e diversificazione, sono rimaste ferme.
Fonti: OCSE, OECD/INFE 2023 International Survey of Adult Financial Literacy; Banca d’Italia, indagine IACOFI 2023.
Cultura finanziaria in Svizzera
In uno dei Paesi più ricchi al mondo, il denaro si impara ancora da soli.
degli svizzeri ritiene che la scuola gli abbia dato una preparazione sufficiente su finanza, previdenza e investimenti.
sa spiegare cos’è l’aliquota di conversione, il parametro che decide quanto renderà la propria cassa pensione. Solo l’11% sa spiegare tutti e cinque i concetti previdenziali proposti.
Fonte: Swiss Life, Panorama Previdenza Svizzera 2025, sondaggio rappresentativo su 3.500 persone.
Cosa dicono i lavoratori dipendenti
Carovita, stato d’animo, voglia di cambiare.
mette il carovita al primo posto tra le priorità della propria vita, davanti a salute e famiglia.
dice che carovita e inflazione pesano sul proprio stato d’animo.
sta cercando fonti di reddito aggiuntive; il 50% valuta nuove opportunità di lavoro.
ha sperimentato almeno un sintomo riconducibile al burnout.
Fonte: indagine BVA Doxa su 1.500 dipendenti di aziende con almeno 50 addetti, in Osservatorio Welfare 2025, Edenred.
La situazione in Svizzera
Stipendi alti non vogliono dire conti sereni.
dice che la propria situazione finanziaria è peggiorata rispetto all’anno prima. La causa più citata sono i premi della cassa malati.
vive in un’economia domestica con almeno una fattura arretrata, soprattutto imposte e premi della cassa malati.
soltanto, tra chi è in età lavorativa, pensa di mantenere il proprio tenore di vita in pensione.
di franchi l’anno: quanto costa all’economia svizzera lo stress lavorativo, tra assenze e presenza poco produttiva.
Fonti: Swiss Life, Panorama Previdenza 2025; UST, indagine SILC 2022, via rsi.ch; Promozione Salute Svizzera, Job Stress Index 2022.
L’impatto sul lavoro
Lo stress finanziario costa ore di lavoro. Non compare a bilancio, ma c’è.
dei dipendenti dichiara una qualche forma di stress finanziario, a ogni livello di reddito ed età.
a settimana, in orario di lavoro, spese su preoccupazioni economiche. Chi è stressato finanziariamente ha una probabilità cinque volte maggiore di distrarsi.
Sintomi di burnout tra chi ha una bassa stabilità finanziaria, rispetto a chi ce l’ha.
Fonti: LearnLux 2025, via hrdive.com; PwC 2026, sintesi su pshra.org; McKinsey Health Institute 2025, via leisureopportunities.co.uk.
Una richiesta dal basso
Ce l’hanno chiesto i vostri dipendenti.
Questa proposta non nasce a tavolino: è la conclusione a cui siamo arrivati raccogliendo le considerazioni dei nostri corsisti in 16 anni di lavoro nel B2C. Siamo scesi sul campo perché sono stati i lavoratori a mostrare interesse: vorrebbero seguire i nostri corsi, ma non sempre possono permetterseli da soli.
E ci hanno chiesto di poterli raggiungere attraverso il welfare aziendale. Per questo oggi portiamo in azienda ciò che le vostre persone stanno già cercando.
La nostra risposta
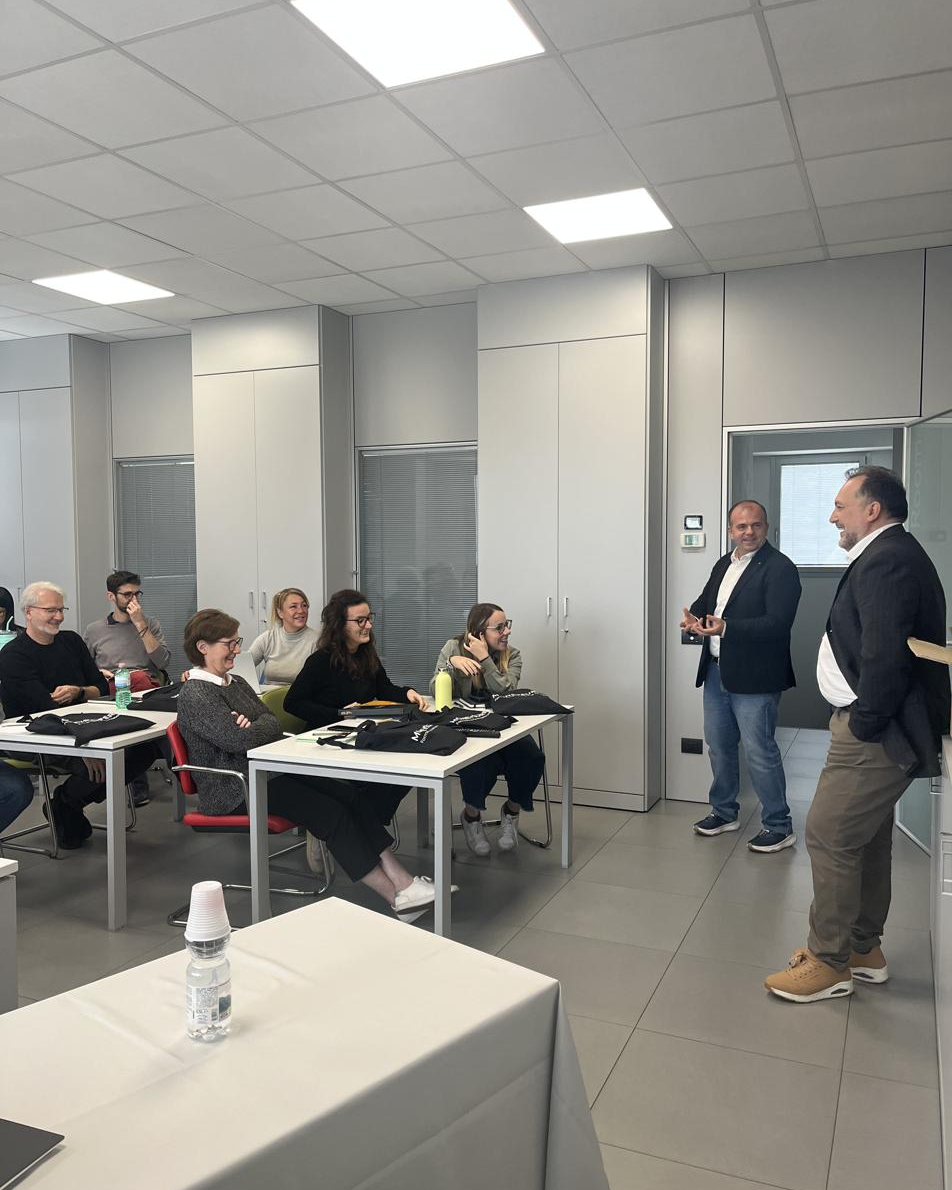
Insegniamo ai vostri dipendenti a gestire i propri soldi. E l’azienda ne raccoglie i frutti.
1 · Le persone imparano
A leggere la busta paga, far quadrare il budget, capire previdenza e pensione, mettere da parte qualcosa e fare i primi investimenti senza paura.
2 · Il lavoro ne beneficia
Meno preoccupazioni per i soldi significa più concentrazione, meno ore perse a pensare ai conti e un clima più sereno in azienda.
3 · L’azienda ottiene
Per HR e direzione: un benefit che i dipendenti sentono davvero utile, e che fa apprezzare di più il welfare che già offrite. Per l’ESG: un’azione sociale con numeri reali, cioè ore, partecipanti e benessere misurato prima e dopo, da inserire nel bilancio di sostenibilità.
Cosa cambia nelle aziende che investono nel benessere
dei dipendenti italiani sceglie dove lavorare anche in base alla presenza di un welfare strutturato.
BVA Doxa, Osservatorio Welfare 2025
Dipendenti soddisfatti del proprio lavoro dove c’è un piano welfare, rispetto a dove manca.
BVA Doxa, Osservatorio Welfare 2025
indicano la formazione continua come la leva di coinvolgimento più importante.
BVA Doxa, Osservatorio Welfare 2025
degli HR manager italiani ritiene che investire nel benessere aiuti l’azienda a crescere; l’87% che aiuti a trattenere i talenti.
BVA Doxa, Osservatorio Welfare 2025
dei dipendenti dice di concentrarsi di più al lavoro quando non è stressato dai soldi.
LearnLux 2026, learnlux.com
La probabilità che un dipendente stressato finanziariamente stia cercando un altro lavoro: 36% contro 18%.
PwC, Employee Financial Wellness Survey 2023
La proposta
Un percorso trasversale, adatto a dipendenti di ogni livello finanziario.
Dalle basi assolute al rapporto emotivo con il denaro. Dal vivo in azienda, con materiali on demand. Per tutti i livelli aziendali e per ogni fase di vita.
Più serenità oggi, più sicurezza domani.
Quattro risultati che le persone portano nella vita di tutti i giorni, qualunque sia il loro punto di partenza.
Serenità
Parlare di soldi senza ansia
Abitudini, emozioni, decisioni: un rapporto con il denaro più lucido è il punto da cui parte ogni cambiamento.
Controllo
Arrivare a fine mese con un margine
Capire la busta paga, far quadrare le spese, avere un cuscinetto per gli imprevisti e tenere sotto controllo i debiti.
Futuro
Sapere su cosa contare in pensione
Pensione pubblica, previdenza aziendale, risparmio privato: sapere quando e con quanto si smetterà di lavorare, e muoversi per tempo.
Crescita
Far lavorare i risparmi
Conoscere strumenti semplici e trasparenti per non lasciare i soldi fermi. Senza nessun prodotto da comprare da noi.
Cosa ottiene l’azienda
Dipendenti più sereni e concentrati. Un costo nascosto in meno.
Occuparsi delle finanze dei dipendenti non è compito dell’azienda, ma il loro stress finanziario è già un vostro costo, fatto di ore di concentrazione perse. La ricerca internazionale lo conferma: chi ha una bassa stabilità finanziaria riporta sintomi di burnout nel 70% dei casi, contro il 40% di chi ce l’ha (McKinsey Health Institute 2025). È la stessa logica per cui molte imprese offrono l’assistenza sanitaria integrativa.
Non vi chiediamo un investimento al buio. Il percorso comincia con un pilota su un gruppo ristretto e lo stesso questionario, all’inizio e alla fine, misura stress finanziario e soddisfazione delle vostre persone. Estendete il progetto solo se i risultati vi convincono.
Più valore al welfare che già offrite, senza complicazioni.
E l’effetto sulle richieste economiche è l’opposto di quello che si teme. Chi capisce busta paga, benefit e previdenza dà più valore a ciò che l’azienda già offre, e impara a far lavorare i propri risparmi invece di chiedere di più allo stipendio.
Anche sul piano gestionale il percorso è semplice: è formazione rivolta a tutto il personale, che si affianca alle iniziative di welfare e sviluppo già in essere. Ed è un approccio riconosciuto a livello internazionale: l’OCSE, di cui fanno parte Italia e Svizzera, indica il luogo di lavoro come uno dei canali più efficaci per l’educazione finanziaria degli adulti. Il trattamento fiscale segue le regole del vostro Paese e va confermato con il vostro consulente.
Fonte: OCSE/INFE, Policy Handbook on Financial Education in the Workplace.
Welfare e wellbeing, in un unico progetto
Un piano welfare integrato.
Il benessere finanziario completa le iniziative che avete già, non le sostituisce. Le piattaforme welfare erogano buoni e servizi; noi insegniamo alle persone a gestire stipendio, previdenza e pensione. Il percorso può entrare nel vostro piano welfare o nel calendario wellbeing come un modulo in più.
Il tempo non è un ostacolo: le sessioni si svolgono in orario di lavoro, in sede oppure online, e restano disponibili registrate. A fine percorso vi consegniamo i dati di partecipazione.
E coinvolge davvero, perché non parte dai grafici ma dal rapporto emotivo con il denaro. I moduli si adattano alle diverse fasi di vita, dai neoassunti a chi si avvicina alla pensione, e parlano anche a chi di finanza non ha mai voluto sentir parlare.
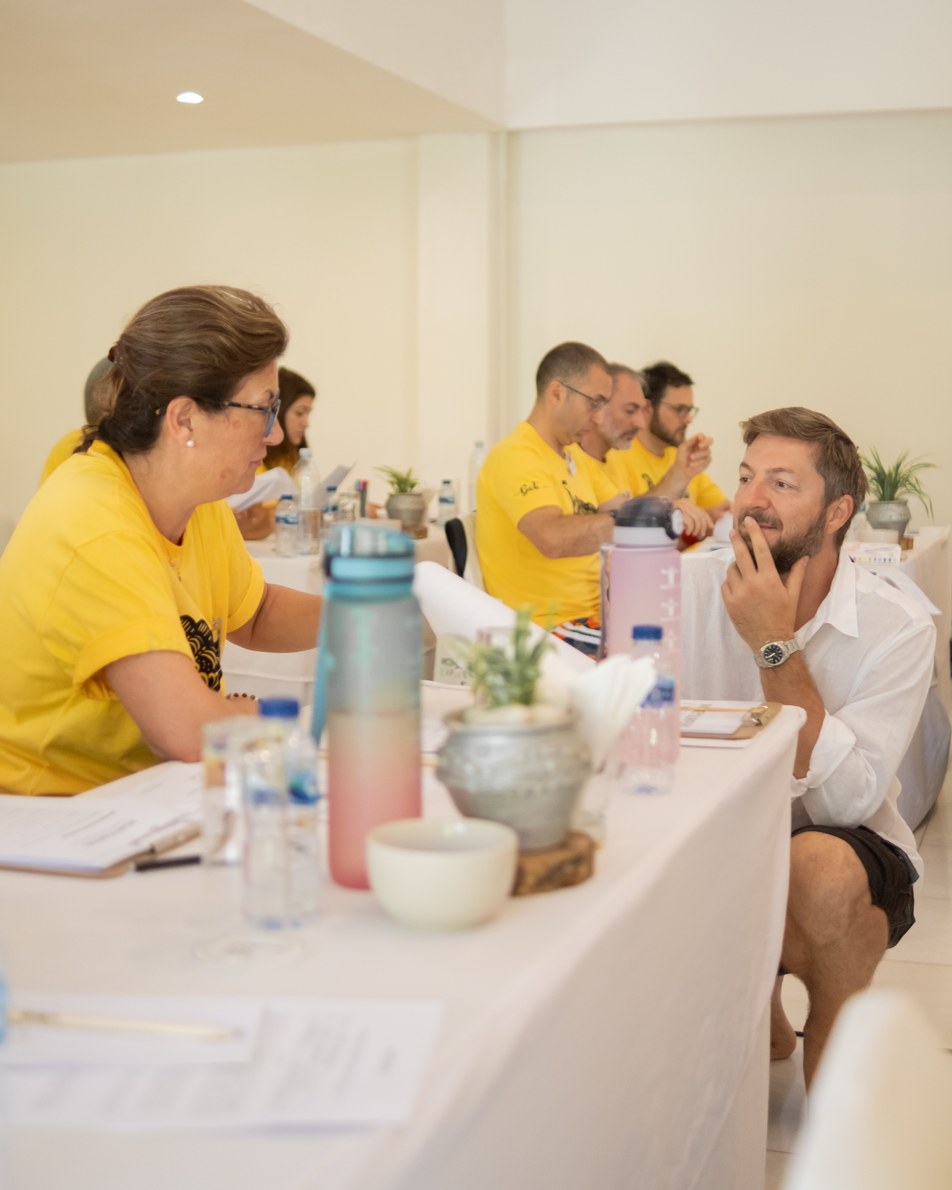
Come funziona
Un percorso, non un evento. Cinque passaggi, un referente dedicato.
- 01
Ascolto
Questionario anonimo iniziale per fotografare bisogni e punto di partenza delle persone.
- 02
Kick-off
Presentazione in azienda e consegna del kit: manuale e materiali di lavoro per ciascuno.
- 03
Aula dal vivo
Sessioni di 5-6 ore in orario di lavoro, in sede o online, con domande anonime.
- 04
On demand
Videolezioni registrate e uno sportello di supporto per continuare in autonomia.
- 05
Misura e report
Questionario finale e report per HR, direzione e bilancio di sostenibilità.
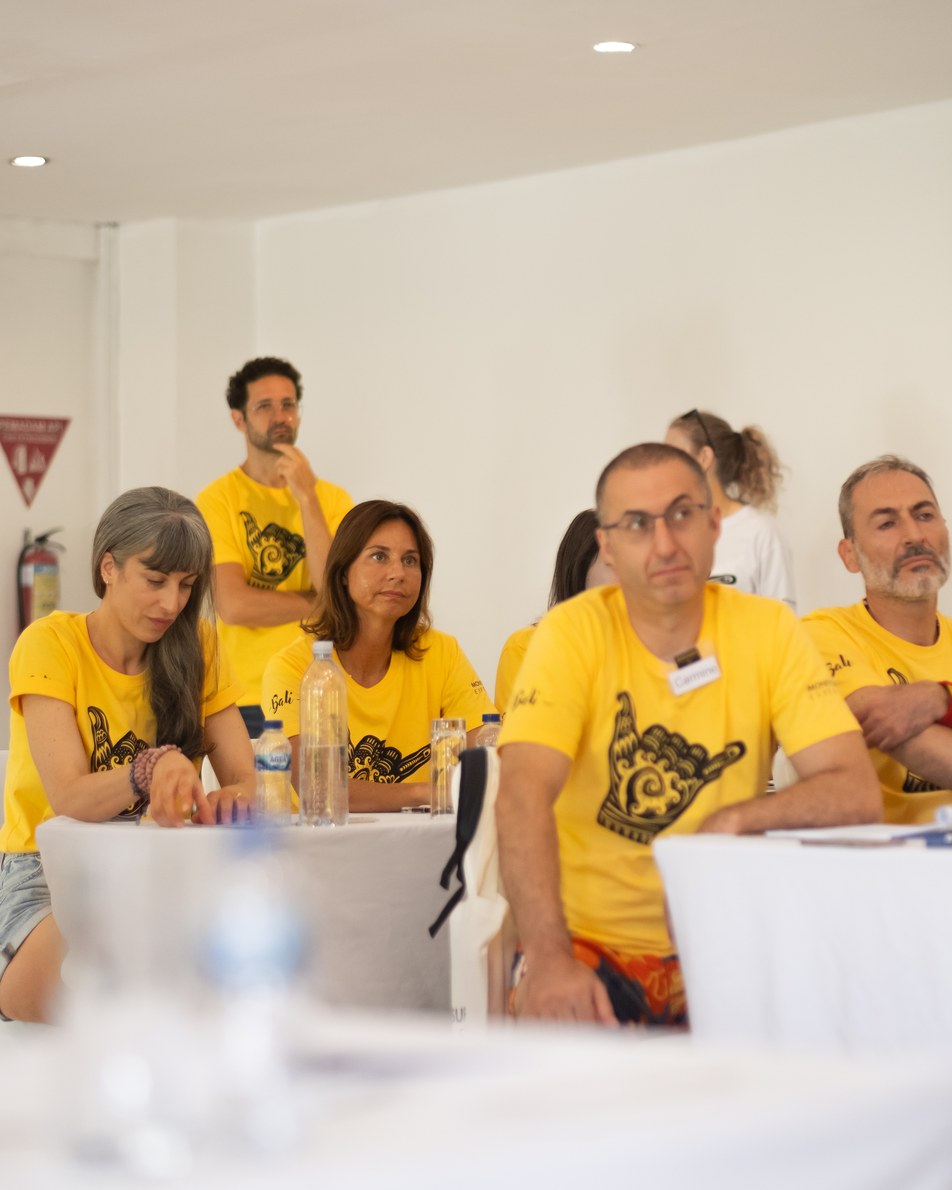
Un impatto che si può dimostrare
Un’azione sociale concreta, con i numeri per raccontarla.
Ogni percorso si chiude con un report con ore erogate, partecipanti e risultati del questionario prima e dopo, pronto da inserire nel bilancio di sostenibilità. Il valore resta anche per chi non rientra nell’obbligo della CSRD: banche e grandi clienti chiedono comunque dati ESG ai fornitori, e lo standard volontario VSME è pensato proprio per le PMI.
Per questo non è un’iniziativa di facciata. È un percorso: il cambiamento si misura su ogni partecipante, e il report lo documenta.
Quello che non si misura non si può rendicontare. Lo stesso questionario, all’inizio e alla fine, rileva lo stress finanziario percepito, la fiducia nelle proprie decisioni economiche, le conoscenze di base su busta paga, inflazione e previdenza, e il valore percepito dei benefit che l’azienda già offre.
Indicatori utilizzabili nei principali standard di rendicontazione, come GRI 404 (formazione) ed ESRS S1 (forza lavoro propria), e nello standard volontario VSME pensato per le PMI.
Cosa trovate nel report finale
- Ore di formazione erogatetotale e pro capite
- Partecipanti e tasso di partecipazioneper sede e fascia
- Stress finanziario percepitoprima / dopo
- Bisogni emersiaggregati e anonimi
Casi di studio
Cosa succede quando entriamo in azienda.
Ogni percorso parte dall’ascolto delle persone e si chiude con dati misurati. Ecco le esperienze già realizzate.
Caso 01 · 2025
3DiEmme
Figino Serenza (CO) · 24 dipendenti · percorso base dal vivo
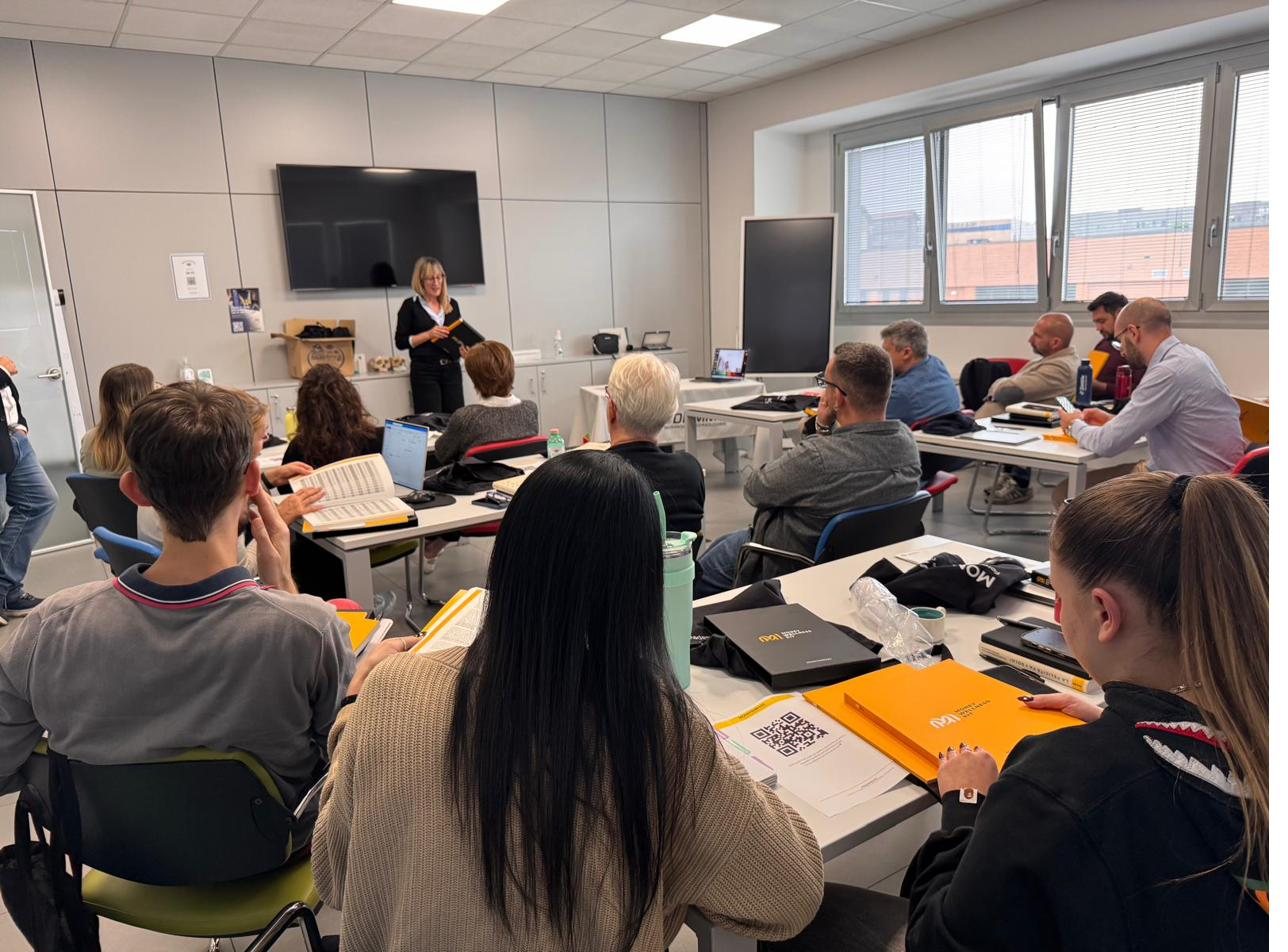
Il percorso
- Luglio 2025
La direzione chiede un approccio graduale, dalle basi, per tutta l’azienda.
- Ottobre 2025
Kick-off in sede: consegna del kit a ogni partecipante e questionario iniziale via QR code.
- Novembre 2025
Cinque ore di aula dal vivo con Enrico Garzotto e il team.
- 2026
In progettazione il secondo livello: previdenza e primi investimenti.
Il punto di partenza (22 risposte)
- 63,6%
usava l’app della banca solo per controllare il saldo.
- 36,4%
non aveva mai investito nei dodici mesi precedenti.
- 54,5%
si diceva interessato agli ETF; il freno principale era la paura di perdere denaro.
- 31,8%
indicava come obiettivo principale costruire una fonte di reddito alternativa.
Dati del questionario iniziale, ottobre 2025.
Cosa ci ha insegnato
Il questionario ha orientato l’aula: abbiamo parlato di ciò che serviva davvero a quelle 24 persone.
La direzione ha valutato l’iniziativa molto positivamente e i partecipanti hanno apprezzato in particolare l’intervento dal vivo. Il passo successivo, già in progettazione, nasce dai bisogni emersi: previdenza e primi investimenti.
Le persone
I fondatori
Davide Francesco Sada
Co-founder & Head of Editorial
Giornalista e autore, ha scritto per RCS Mediagroup, Gruppo Espresso, MTV e Filmcritica. Arriva alla finanza dal trading, scoperto per autofinanziare i propri progetti artistici, e in pochi anni diventa investitore di capitali. Dal 2010 guida Moneysurfers e ne ha costruito il metodo: spiegare il denaro a chi non ne ha mai parlato, senza gergo e senza ansia.
Enrico Garzotto
Co-founder & CEO
Manager prima che formatore: ha diretto aziende in Gran Bretagna, Irlanda, Malta, San Marino e Nuova Zelanda, e conosce dall’interno le priorità di chi guida un’organizzazione. Specializzato nell’investimento a 360°, trader indipendente, analista finanziario premiato da Economy di Panorama, intermediario finanziario e formatore. Conduce i percorsi in aula nelle aziende.
Chi entra nelle vostre aule
Paolo Serra
Direttore generale
Viene dal mondo del coaching e del mentoring: ha passato anni a lavorare sulle persone e sui loro obiettivi. Sta a metà tra le esigenze di business e la costruzione dei prodotti che ne derivano. Coordina le operations, supervisionando team, processi e sviluppo di prodotti.
Alessandro Hor
Head of Trading Team
Quindici anni nel Regno Unito come analista e investment manager, dentro le aziende che muovono i mercati. Oggi coordina il team che costruisce report e strategie su azioni, commodities e futures.

Giampaolo Ciccone
Senior Trader
Trader indipendente e analista tecnico dal 2017, specializzato nel trading di breve periodo e nelle piattaforme operative. Formatore ufficiale Moneysurfers dal 2021.

Marco Carzaniga
Investimenti a lungo termine
Laurea magistrale in Finanza quantitativa. Quattro anni in Borsa Italiana sul desk di ETF, certificati e derivati; da tre anni in Moneysurfers segue ETF, report azionari e royalties.

Filippo La Ganga
Senior Trader
Dal 2010 si occupa di investimenti e formazione. Analista e trader in una primaria società d’investimento italiana, ha formato per vari istituti bancari. Consulente finanziario abilitato dal 2020.
Cosa ci differenzia
Esperienza, indipendenza, un approccio umano. Tutti e tre insieme.
Dalle basi assolute
Un linguaggio accessibile a ogni livello aziendale, dall’operaio al dirigente. Nessun prerequisito, nessun gergo. E nessun conflitto d’interesse: nessun prodotto finanziario, nessuna commissione, nessuna consulenza sui conti personali.
Un track record unico
La prima accademia italiana di educazione finanziaria consapevole, dal 2010. Oltre 18.000 persone formate.
Finanza e benessere personale
Partiamo dalle emozioni legate al denaro, non dai tecnicismi.
La brochure completa
Portate la proposta in riunione.
Scaricate la presentazione completa: tutti i dati, il programma, il caso 3DiEmme e il modello di report ESG, in un unico PDF da condividere con HR, direzione e chi si occupa di sostenibilità.
Lasciateci i vostri contatti: il PDF si apre subito dopo l’invio.
Parliamone.
Dedichiamoci il tempo di una call o un incontro conoscitivo.
Scriveteci
corporate@moneysurfers.com